Logiciel de Facturation : Obligations Légales et Conformité en 2026
Utiliser un logiciel de facturation ne relève plus seulement du confort ou du gain de temps. En 2026, la facturation est devenue un sujet réglementaire central pour les entreprises françaises. Mentions obligatoires, conservation des documents, lutte contre la fraude à la TVA, facturation électronique : les règles se renforcent et les sanctions existent. Comprendre ces obligations permet d’éviter les erreurs coûteuses et de choisir un outil réellement conforme.
Résumé express
- En 2026, un logiciel de facturation doit respecter des obligations légales strictes
- Les mentions obligatoires, la numérotation continue et l’archivage sont indispensables
- La conformité à la facturation électronique devient un enjeu central
- La sécurisation des données est une responsabilité directe de l’entreprise
- Un outil non conforme expose à des sanctions fiscales
- Choisir un logiciel adapté permet de gagner du temps tout en restant dans les règles
Pourquoi la facturation est devenue un enjeu légal majeur
La facturation est au cœur du fonctionnement d’une entreprise. Elle conditionne la comptabilité, la fiscalité et la relation client. Pendant longtemps, un simple document PDF suffisait. Ce n’est plus le cas.
Les administrations fiscales ont renforcé les contrôles pour lutter contre la fraude, les fausses factures et l’évasion de TVA. Résultat : la facture est désormais un document juridique strictement encadré, et le logiciel qui la produit engage directement la responsabilité de l’entreprise.
Un logiciel de facturation non conforme peut générer des factures invalides sur le plan légal, même si les montants sont corrects.
Quelles sont les obligations légales d’un logiciel de facturation en 2026
Les mentions obligatoires sur les factures
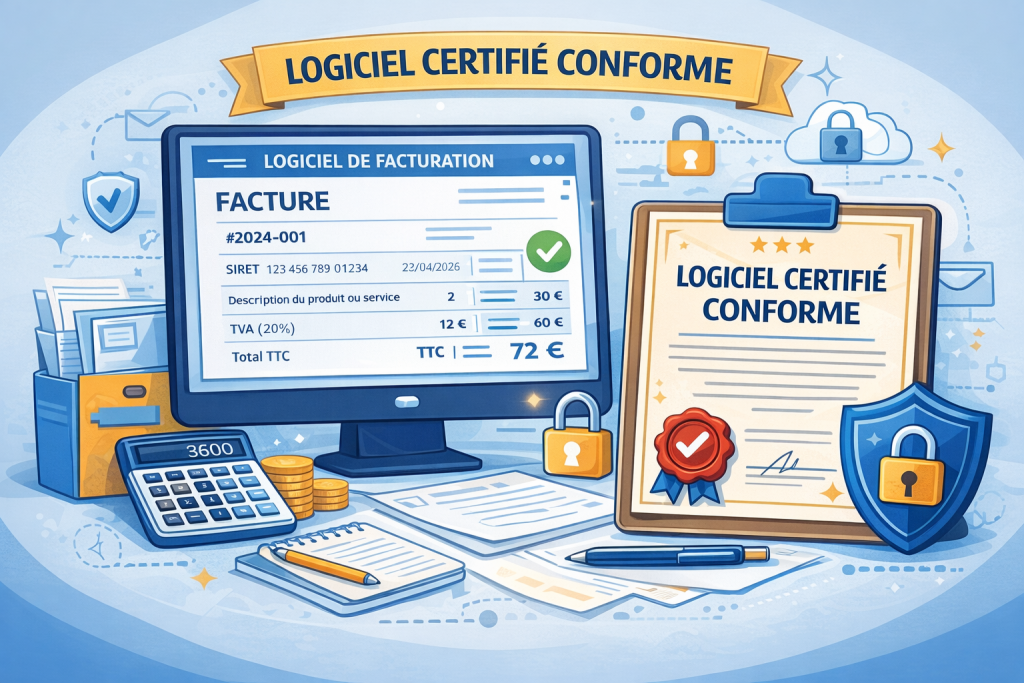
Toute facture émise par une entreprise doit comporter un certain nombre de mentions imposées par le Code de commerce et le Code général des impôts. Un logiciel de facturation conforme doit obligatoirement permettre leur intégration automatique.
Parmi les mentions essentielles figurent notamment :
- l’identité du vendeur et de l’acheteur
- l’adresse de facturation
- le numéro de SIREN ou SIRET
- le numéro de TVA intracommunautaire
- la date d’émission
- un numéro de facture unique
- la description précise des biens ou services
- le montant HT, la TVA et le montant TTC
Un logiciel qui ne gère pas correctement ces éléments expose l’entreprise à des sanctions fiscales.
La numérotation des factures
La loi impose une numérotation chronologique, continue et sans rupture. Cela signifie qu’aucune facture ne peut être supprimée ou modifiée sans laisser de trace.
Un bon logiciel de facturation empêche :
- la suppression silencieuse d’une facture
- la modification rétroactive des montants
- la création de doublons
Cette règle vise à garantir la traçabilité complète des opérations commerciales.
L’inaltérabilité et la sécurisation des données
Les factures doivent être inaltérables. Cela implique que les données ne puissent pas être modifiées après validation sans historisation.
Un logiciel conforme doit assurer :
- la conservation des versions
- un journal des modifications
- une protection contre les altérations frauduleuses
Cette exigence est directement liée à la lutte contre la fraude à la TVA.
Conservation et archivage des factures : ce que dit la loi
Les factures doivent être conservées pendant une durée minimale de dix ans. Cette obligation concerne aussi bien les factures émises que reçues.
Un logiciel de facturation conforme doit donc permettre :
- un archivage sécurisé
- un accès rapide aux documents
- une restitution lisible en cas de contrôle fiscal
L’archivage ne peut pas se limiter à un simple stockage de fichiers. Les documents doivent rester exploitables, lisibles et intègres dans le temps.
Facturation électronique : ce qui change à partir de 2026
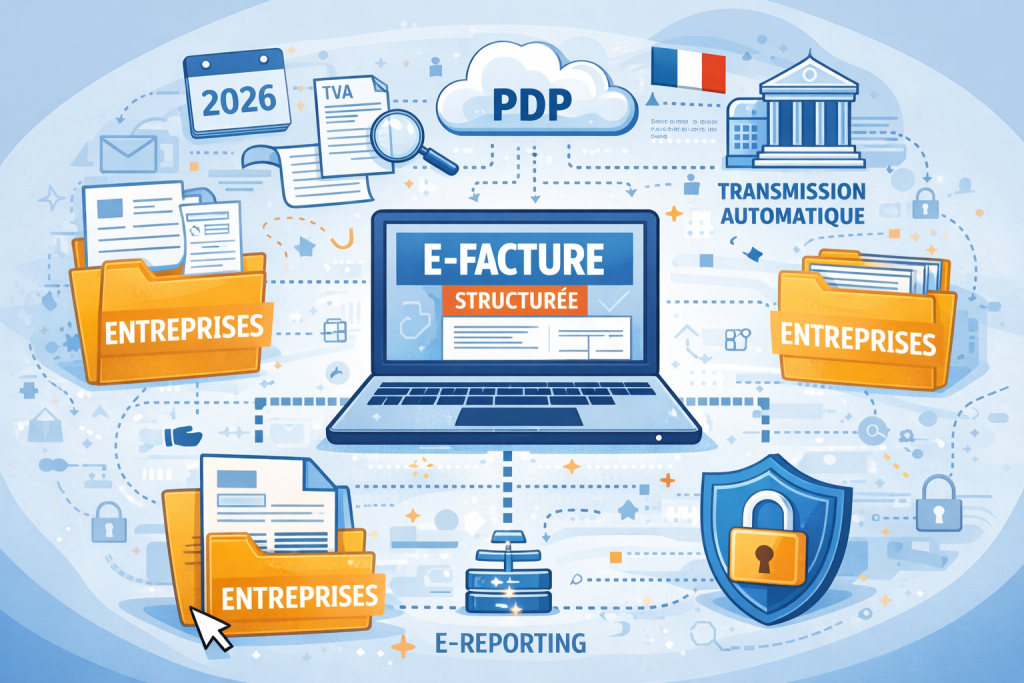
La réforme de la facturation électronique marque un tournant majeur. À partir de 2026, la facturation électronique devient progressivement obligatoire pour toutes les entreprises assujetties à la TVA en France.
Cette réforme impose :
- l’émission de factures électroniques structurées
- la transmission via des plateformes agréées
- le reporting automatique à l’administration fiscale
Un logiciel de facturation doit donc être compatible avec ces nouvelles exigences, sous peine de devenir obsolète.
La facturation électronique ne se limite pas à l’envoi d’un PDF par e-mail. À partir de 2026, les entreprises devront émettre des factures sous un format électronique structuré, capable d’être automatiquement traité par les systèmes de l’administration fiscale. Cette évolution implique l’utilisation de plateformes intermédiaires agréées, appelées plateformes de dématérialisation partenaires (PDP), chargées de transmettre les factures et certaines données de transaction à l’État.
Concrètement, un logiciel de facturation devra être capable de générer des factures compatibles avec ces plateformes, de gérer l’e-reporting (transmission des données de vente) et d’assurer une traçabilité complète des échanges. Les entreprises qui conserveraient un outil non compatible s’exposeraient à des blocages opérationnels, voire à des sanctions en cas de non-respect des obligations déclaratives.
Cette réforme concerne progressivement toutes les entreprises assujetties à la TVA, quelle que soit leur taille. Anticiper dès maintenant le choix d’un logiciel conforme permet d’éviter une transition précipitée et risquée à l’approche de l’échéance réglementaire.
C’est pour cette raison que de nombreuses entreprises s’orientent vers des solutions capables d’évoluer avec la réglementation. Pour identifier un logiciel réellement conforme aux exigences légales actuelles et futures, il est utile de s’appuyer sur des comparatifs spécialisés, comme ceux consacrés aux logiciels de facturation sur leblogdudirigeant.com.
Conformité fiscale et lutte contre la fraude
La conformité d’un logiciel de facturation ne se limite pas à l’apparence des factures. Elle concerne aussi les mécanismes internes du logiciel.
Un outil conforme doit notamment :
- empêcher la suppression de données comptables
- tracer toutes les actions effectuées
- sécuriser les accès utilisateurs
- limiter les droits selon les profils
Ces mécanismes permettent de démontrer la bonne foi de l’entreprise en cas de contrôle.
Il est important de rappeler que la responsabilité de la conformité ne repose pas sur l’éditeur du logiciel, mais bien sur l’entreprise utilisatrice. Même si un outil est présenté comme conforme, une mauvaise configuration, un usage détourné ou des droits utilisateurs mal paramétrés peuvent suffire à rendre la facturation non conforme aux exigences légales.
En cas de contrôle fiscal, l’administration examinera la capacité de l’entreprise à garantir l’inaltérabilité des factures, la continuité de la numérotation et la traçabilité des opérations. L’entreprise doit donc être en mesure de fournir des preuves concrètes de conformité, indépendamment des promesses commerciales du logiciel utilisé.
Données, confidentialité et responsabilité de l’entreprise
Un logiciel de facturation traite des données sensibles : informations clients, montants financiers, données fiscales. En 2026, la conformité passe aussi par la protection de ces données.
L’entreprise reste responsable :
- du respect du RGPD
- de la sécurisation des accès
- de la confidentialité des données clients
Cette responsabilité passe aussi par la sécurisation des accès aux outils de facturation. Même un logiciel conforme peut devenir une faille si les comptes utilisateurs sont mal protégés. L’activation de mesures comme l’authentification à deux facteurs constitue aujourd’hui un socle indispensable pour limiter les accès frauduleux et les erreurs humaines, comme expliqué dans notre guide sur pourquoi activer l’authentification à deux facteurs partout.
Il est également essentiel de s’interroger sur l’emplacement de stockage des données et les mesures de sécurité mises en place par le logiciel de facturation. Les données de facturation contiennent des informations sensibles, tant sur les clients que sur la situation financière de l’entreprise. Une fuite ou un accès non autorisé peut avoir des conséquences juridiques et réputationnelles importantes.
Un logiciel conforme doit proposer des mécanismes de chiffrement, des sauvegardes régulières et une gestion fine des droits d’accès. Cependant, ces dispositifs ne remplacent pas la vigilance de l’entreprise, qui doit contrôler les accès internes, former ses équipes et mettre en place des procédures claires pour limiter les risques liés aux erreurs humaines.
Un logiciel conforme doit proposer des mesures de sécurité solides, mais l’entreprise doit aussi adopter de bonnes pratiques internes.
Bonnes pratiques pour rester conforme durablement
Respecter la loi ne se limite pas au choix du logiciel. Certaines pratiques sont essentielles :
- mettre régulièrement le logiciel à jour
- former les équipes à la facturation
- vérifier les paramètres de conformité
- conserver des sauvegardes sécurisées
- auditer périodiquement les processus
Ces actions réduisent considérablement les risques en cas de contrôle.
Ces bonnes pratiques prennent encore plus d’importance dans un contexte de travail hybride ou à distance. L’utilisation d’un logiciel de facturation depuis un ordinateur mal sécurisé ou un réseau non maîtrisé peut suffire à compromettre des données sensibles, même avec un outil conforme. C’est un point souvent sous-estimé, détaillé dans notre analyse sur les erreurs de sécurité informatique les plus dangereuses en télétravail en 2026.
Cas concrets de non-conformité en entreprise
Dans la pratique, de nombreuses entreprises se retrouvent en situation de non-conformité sans en avoir conscience. Par exemple, l’utilisation d’un logiciel permettant de modifier ou supprimer une facture après son émission, sans journal de modification, rend l’ensemble de la facturation juridiquement contestable. De même, une numérotation interrompue ou des factures émises hors séquence chronologique peuvent suffire à déclencher un redressement.
D’autres situations courantes incluent l’usage prolongé d’un logiciel non mis à jour face aux évolutions réglementaires ou l’absence de compatibilité avec la facturation électronique obligatoire. Ces erreurs, souvent perçues comme mineures, peuvent pourtant entraîner des sanctions financières significatives lors d’un contrôle fiscal.
Pourquoi un logiciel non conforme est un risque réel
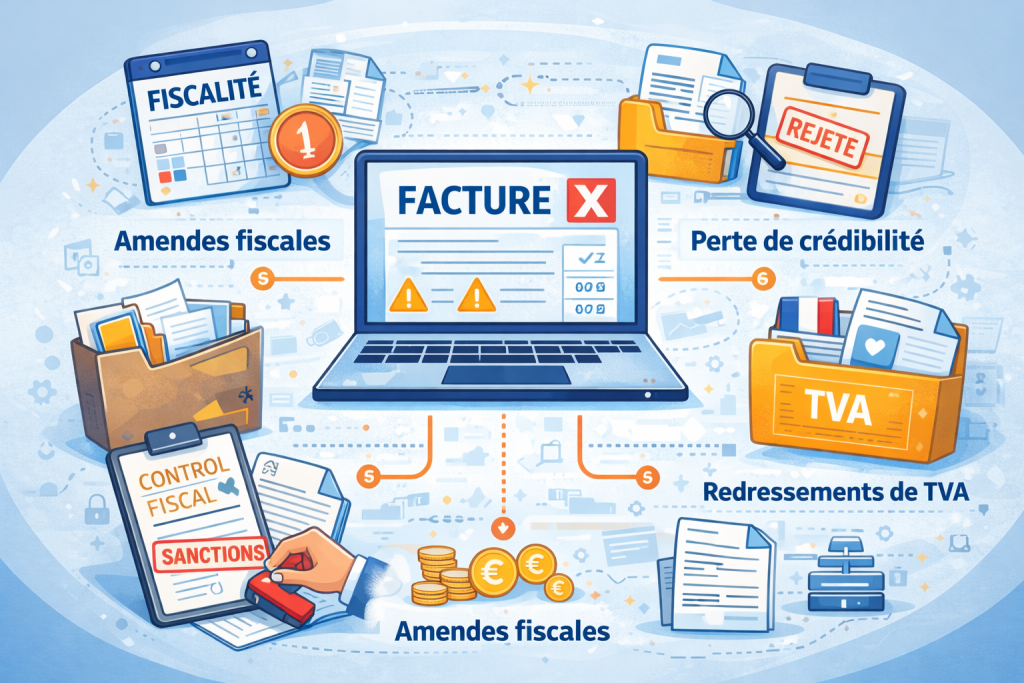
Utiliser un logiciel non conforme peut entraîner :
- des amendes fiscales
- le rejet de la comptabilité
- des redressements de TVA
- une perte de crédibilité auprès des partenaires
À long terme, ces risques dépassent largement le coût d’un logiciel conforme.
Comment choisir un logiciel de facturation conforme
Avant de choisir un outil, il est essentiel de vérifier :
- sa conformité aux obligations légales françaises
- sa compatibilité avec la facturation électronique
- ses garanties d’archivage
- la transparence de l’éditeur
- sa capacité à évoluer avec la réglementation
Un bon logiciel de facturation n’est pas seulement un outil technique, c’est un élément clé de la conformité globale de l’entreprise.
FAQ — Logiciel de facturation et obligations légales
Un logiciel de facturation est-il obligatoire en 2026 ?
Non, mais toute facture doit respecter les obligations légales. En pratique, un logiciel conforme est indispensable dès que l’activité se développe.
Quelles sanctions en cas de facturation non conforme ?
L’entreprise s’expose à des amendes, des redressements fiscaux et des pénalités en cas de contrôle.
La facturation électronique est-elle obligatoire pour toutes les entreprises ?
Oui, progressivement à partir de 2026 pour les entreprises assujetties à la TVA.
Peut-on utiliser Excel pour facturer ?
Excel ne garantit ni l’inaltérabilité, ni la conformité légale. Il est fortement déconseillé en 2026.
Un logiciel de facturation protège-t-il contre la fraude ?
Il réduit fortement les risques, mais la conformité dépend aussi des pratiques internes de l’entreprise.
Un logiciel de facturation gratuit peut-il être conforme en 2026 ?
Certains logiciels gratuits peuvent répondre à des besoins simples, mais ils offrent rarement les garanties nécessaires en matière d’inaltérabilité, d’archivage et de compatibilité avec la facturation électronique. Ils deviennent rapidement inadaptés dès que l’activité se développe.
Que vérifier avant un contrôle fiscal lié à la facturation ?
L’entreprise doit pouvoir démontrer la continuité de la numérotation, l’intégrité des factures, la conservation des documents sur dix ans et la conformité du logiciel utilisé aux obligations légales en vigueur.